
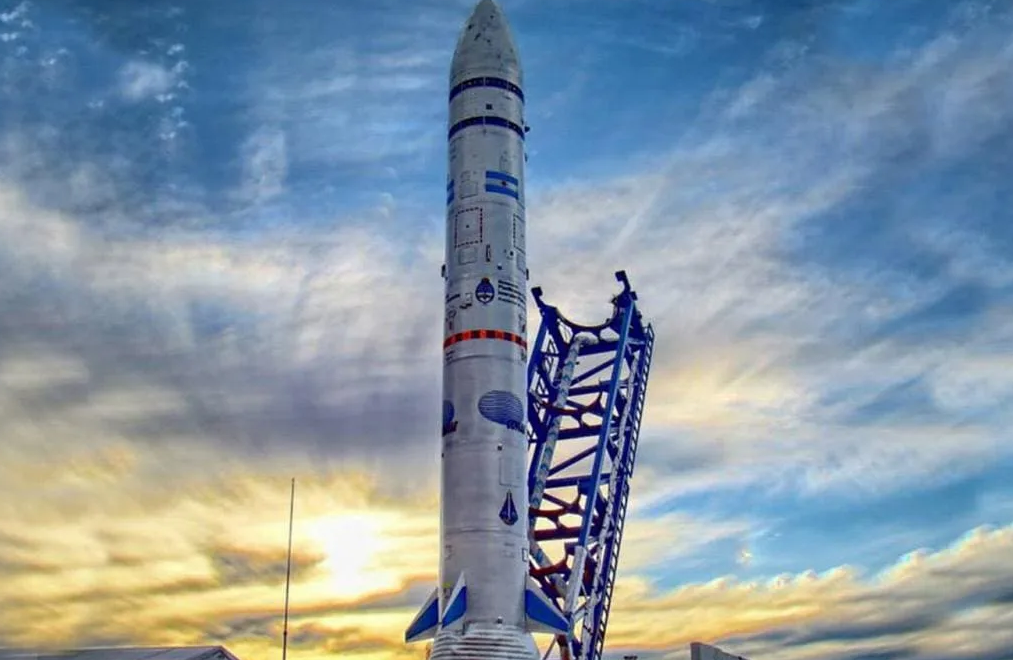
Por qué Argentina debería pensar el acceso al espacio como infraestructura
OpinionNota en Noticias.unsam.edu.ar – Por Gabriel Sanca, director de Ingeniería Electrónica de la ECyT-UNSAM, integrante del Laboratorio de Integración Nanoelectrónica (LINE-ECyT) y participante del proyecto Atenea
En relación con la infraestructura espacial global y, particularmente, con el acceso al espacio, en el último mes hubo tres noticias que merecen especial atención:
- La primera refiere a la proporción cada vez mayor de misiones del cohete reutilizable Falcon 9 destinadas a la propia constelación Starlink de SpaceX. Reuters informó que aproximadamente el 79 % de los lanzamientos de Falcon 9 se utilizan actualmente para despliegues propios, frente al 54 % de 2020. Al mismo tiempo, algunos clientes externos estarían enfrentando restricciones en la disponibilidad de lanzamientos que se extienden hasta 2028 y 2029.
- La segunda noticia fue el reciente contratiempo del cohete espacial New Glenn, de la empresa Blue Origin, tras un incidente que involucró a un motor BE-4 durante operaciones en tierra. Aunque se trató de un problema técnico que afectó a un único vehículo lanzador, sus consecuencias van mucho más allá. Se espera que New Glenn se convierta en uno de los pocos sistemas de carga pesada capaces de aumentar significativamente la capacidad de lanzamiento durante los próximos años.
- La tercera fue el lanzamiento de la misión Onward and Upward, la segunda prueba de vuelo del lanzador Spectrum de la alemana Isar Aerospace. Totalmente histórico. No solo porque Spectrum alcanzó órbita en su segundo vuelo (Falcon 1 de SpaceX necesitó cuatro, solo como referencia [SpaceX Successfully Launches Falcon 1 Rocket Into Orbit | Space]), sino porque fue la primera vez que un lanzador partió desde suelo europeo (no ruso, no colonia) y llegó a órbita. Isar se convirtió en la primera empresa espacial comercial europea en colocar satélites en órbita [History for European spaceflight: Isar Aerospace reaches orbit and deploys payloads on second flight] (y seguramente no la última) y marcó un hito para el desarrollo de nuevas capacidades privadas de lanzamiento en Europa. Por supuesto, un lanzamiento exitoso todavía no equivale a disponer de capacidad sostenida. Para eso hacen falta cadencia, confiabilidad, infraestructura y operaciones repetibles. Pero es precisamente allí donde resulta útil distinguir entre capacidad tecnológica, capacidad operativa y disponibilidad: demostrar que se puede llegar a órbita es el primer paso; transformar esa demostración en infraestructura disponible regularmente para terceros es otro desafío.
Asimismo, en las últimas semanas hubo cierto revuelo en la Argentina en relación con el desarrollo de las misiones de acceso al espacio y, particularmente, con el proyecto Tronador. En este contexto, creo que vale la pena cambiar el tipo de preguntas que nos queremos hacer en cuanto desarrollo tecnológico, especialmente en el sector espacial. Sobre todo, teniendo en cuenta que estamos frente a tecnologías críticas y de acceso soberano.
Quizás estamos haciendo la pregunta equivocada
Durante la Revolución Industrial, el valor económico de los ferrocarriles no residía principalmente en las locomotoras o los vagones. Su impacto transformador provenía de la posibilidad de conectar territorios, reducir los costos de transporte, crear nuevos mercados y habilitar escalas de producción completamente nuevas. Los puertos y, más tarde, los aeropuertos cumplieron funciones similares. Lo mismo ocurrió con las autopistas, las redes eléctricas, las redes telefónicas e internet. Ninguna de estas infraestructuras produjo una transformación económica porque la infraestructura fuera, en sí misma, el producto final. Su valor provenía de aquello que hacía posible.
¿Por qué el acceso al espacio debería ser esencialmente diferente?
En la última semana se viralizó en algunas redes el cuestionamiento al programa argentino de lanzadores Tronador. El argumento era sencillo: el dinero invertido en desarrollar Tronador habría superado ampliamente el costo de desarrollo del Falcon 1 de SpaceX, mientras que el vehículo argentino difícilmente podría competir con los sistemas que SpaceX opera hoy, como Falcon 9. La comparación parece intuitiva. Pero también supone que desarrollar una capacidad propia y comprar un servicio disponible en el mercado son decisiones equivalentes.
Quizás sea cierto. Pero ¿por qué Tronador debería competir con Falcon 9? Esta comparación, aparentemente sencilla, presupone que todos los lanzadores participan del mismo mercado, ofrecen el mismo servicio y deberían converger hacia una misma combinación de precio, capacidad de carga y frecuencia de lanzamiento.
“Hoy, Isar Aerospace abrió el espacio desde Europa continental. El lanzamiento sigue siendo el mayor cuello de botella para la industria espacial mundial y, a partir de hoy, existe una verdadera alternativa para clientes comerciales e institucionales”, dijo Daniel Metzler, CEO y cofundador de Isar Aerospace.
Sin embargo, no es así como pensamos la mayoría de las infraestructuras. No nos preguntamos si todos los puertos deberían competir con Shanghái, si todos los aeropuertos deberían competir con Atlanta o si todas las centrales eléctricas deberían producir energía al menor costo marginal del mundo. Nos preguntamos qué función cumple cada infraestructura dentro de un sistema más amplio. Quizás deberíamos pensar los lanzadores de la misma manera.

De la capacidad de lanzamiento a la infraestructura de lanzamiento
Los vehículos lanzadores suelen compararse mediante un conjunto conocido de indicadores: precio por kilogramo, capacidad de carga útil, reutilización, frecuencia de lanzamiento y confiabilidad. Todos son importantes. Pero quizás haya otra pregunta que valga la pena hacer: ¿qué economía hace posible esa capacidad de lanzamiento?
Si la economía espacial mundial se acerca a las estimaciones, frecuentemente citadas, de alrededor de 1,8 billones (en español) de dólares para 2035, el acceso a la órbita, y más allá de ella, empieza a parecerse cada vez más a una infraestructura habilitante y no solamente a un servicio de transporte. Y eso cambia la pregunta. En lugar de preguntarnos: “¿Puede mi lanzador competir con Falcon 9?”, podríamos preguntarnos: “¿Mi país, mi región o mi industria tienen un acceso suficiente y resiliente a la economía espacial?”. Son preguntas muy diferentes.
La propia SpaceX quizás esté demostrando por qué. Falcon 9 logró una combinación de frecuencia, confiabilidad y reutilización que actualmente ningún otro sistema de lanzamiento puede igualar. Pero SpaceX también es uno de los mayores consumidores del mundo de su propia capacidad de lanzamiento. A medida que Starlink se expande, una proporción creciente de esa infraestructura sirve al ecosistema verticalmente integrado de SpaceX. Esto no es una crítica a la empresa. Todo lo contrario: es una de las razones por las que su modelo ha tenido tanto éxito. Pero deja al descubierto una distinción importante entre capacidad técnica de lanzamiento, capacidad operativa y disponibilidad efectiva de lanzamiento.
Un vehículo puede ser técnicamente capaz de colocar un satélite en determinada órbita. Un proveedor puede disponer de una enorme capacidad anual de lanzamiento. Ninguna de esas dos cosas significa necesariamente que esa capacidad estará disponible para un tercero en el momento en que la necesite. Y si el acceso a la órbita se convierte en infraestructura habilitante para una economía de billones de dólares, la disponibilidad importa.
La eficiencia no es la única variable
Aquí es donde la resiliencia entra en discusión. Las infraestructuras críticas modernas rara vez se diseñan exclusivamente alrededor del proveedor individual más eficiente. Los sistemas eléctricos utilizan múltiples fuentes de generación y redes interconectadas. La infraestructura de internet depende de múltiples cables submarinos, puntos de intercambio y centros de datos. Las políticas sobre semiconductores ponen cada vez más énfasis en diversificar la producción después de las disrupciones provocadas por la pandemia y del crecimiento de las tensiones geopolíticas. La logística mundial depende de múltiples puertos y corredores de transporte precisamente porque las interrupciones en lugares como el Canal de Suez o el Mar Rojo pueden propagarse por toda la economía. En cada uno de estos casos, la redundancia puede parecer ineficiente hasta que la infraestructura dominante deja de estar disponible.
¿Por qué el espacio debería ser diferente?
Si la capacidad de lanzamiento se convierte en infraestructura habilitante, su resiliencia podría depender no solo de construir mejores lanzadores, sino también de mantener una diversidad de proveedores, tecnologías, sitios de lanzamiento y ubicaciones geográficas. Europa parece estar avanzando en esta dirección. El European Launcher Challenge apoya a varias empresas de lanzamiento en lugar de apostar exclusivamente por un único vehículo futuro. Isar Aerospace, Rocket Factory Augsburg, PLD Space y potencialmente otros proveedores reciben apoyo junto con las capacidades europeas ya existentes de Ariane y Vega. Una interpretación posible es que Europa está subsidiando lanzadores que podrían tener dificultades para competir económicamente con Falcon 9. Otra interpretación es que Europa está comprando algo diferente: opcionalidad estratégica.
Acceso independiente. Redundancia. Capacidad industrial. Diversidad geográfica. Y la posibilidad de mantener el acceso a la órbita incluso cuando el proveedor económicamente más eficiente no está disponible, se encuentra saturado o resulta estratégicamente inconveniente. Son beneficios difíciles de expresar como un precio por kilogramo.

La geografía también es parte de la infraestructura
Existe otra dimensión que tiende a desaparecer cuando los lanzadores se comparan exclusivamente como vehículos: la geografía. No todos los sitios de lanzamiento ofrecen un acceso equivalente a todas las órbitas. Las ubicaciones cercanas al ecuador pueden aprovechar mejor la rotación de la Tierra para determinadas trayectorias, mientras que otros lugares pueden ofrecer corredores convenientes hacia órbitas polares, heliosincrónicas o de alta inclinación. El acceso al océano, la densidad de población, los corredores disponibles para las distintas etapas del vuelo, el clima, la logística y las condiciones regulatorias determinan qué puede ofrecer realmente un sitio de lanzamiento.
Esto convierte a América del Sur en un caso interesante.
El continente se extiende desde latitudes cercanas al ecuador hasta más allá de los 50° sur, con extensas costas tanto sobre el Atlántico como sobre el Pacífico. Brasil, Uruguay, Argentina y Chile ocupan, por lo tanto, posiciones muy diferentes en términos de latitud, orientación de sus costas, potenciales corredores oceánicos y densidad poblacional. Ninguna de estas características crea automáticamente un puerto espacial viable. Pero, en conjunto, generan distintas opciones geográficas. Las ubicaciones cercanas al ecuador en Brasil coexisten con otras de latitudes medias sobre el Atlántico y el Pacífico más al sur, y con los extensos territorios de Argentina y Chile que llegan hasta latitudes australes elevadas. Dependiendo del sitio y de la trayectoria, esta geografía podría permitir el acceso a un conjunto diverso de inclinaciones orbitales.
Ya existen pequeñas señales de que este potencial está siendo explorado. Alcântara ha albergado actividades de lanzamiento en Brasil, incluso con vehículos internacionales. Argentina ha impulsado el programa Tronador, mientras que iniciativas privadas como TLON Space han explorado operaciones de lanzamiento desde el país. Otros proyectos de la región han considerado diferentes combinaciones de vehículos y ubicaciones. Estas iniciativas se encuentran en etapas muy distintas de madurez tecnológica y comercial.

Y esa diferencia importa. Tener una geografía favorable no equivale a poseer capacidad de lanzamiento. Poseer capacidad de lanzamiento no equivale a disponer de una capacidad operativa significativa. Y disponer de esa capacidad tampoco significa necesariamente contar con disponibilidad efectiva de lanzamiento. Entre estos conceptos se encuentran los vehículos lanzadores, los puertos espaciales, la infraestructura de seguridad y seguimiento, las cadenas de suministro, las regulaciones, las licencias ambientales, la telemetría, la logística, los seguros, el financiamiento, el personal especializado y —quizás lo más importante— una demanda sostenida.
La geografía crea una posibilidad. La infraestructura convierte esa posibilidad en capacidad.
Quizás también deberíamos segmentar el mercado de otra manera
Esto nos devuelve a Falcon 9. Quizás el error sea suponer que cada nuevo lanzador debería competir directamente con el sistema de lanzamiento más capaz y eficiente del mundo. El sistema aeroportuario argentino no prescindió de aeropuertos internacionales en el interior del país por el hecho de contar con Ezeiza. Los megabuques portacontenedores no eliminaron los puertos más pequeños. Las redes de transmisión de alta tensión no eliminaron la generación distribuida. La infraestructura se segmenta de acuerdo con la geografía, la demanda, la capacidad, los requisitos del servicio y las necesidades estratégicas. La infraestructura de lanzamiento podría evolucionar de una manera similar.
Algunos lanzadores podrían apuntar a optimizar el costo por kilogramo. Otros, la capacidad de respuesta y su reutilización. Algunos podrían servir para grandes cargas útiles o grandes volúmenes de carga (como Starship), mientras que otros podrían orientarse a misiones dedicadas de pequeños satélites (como es el enfoque de la ya mencionada TLON). Algunos sitios de lanzamiento podrían especializarse en determinados corredores orbitales. Algunas capacidades deben existir principalmente porque los Estados consideran estratégicamente necesario contar con un acceso soberano. Y cierta redundancia podría existir simplemente porque depender de un único proveedor, una única tecnología o una única ubicación geográfica resulta inaceptable cuando la actividad económica que depende de esa infraestructura alcanza una escala suficientemente grande.

Esto sugiere otra forma de observar el mercado actual de lanzamientos. Quizás el desafío no sea construir otro Falcon 9. Quizás el desafío sea construir una infraestructura de lanzamiento suficientemente diversa, distribuida y resiliente para la economía espacial que está emergiendo a su alrededor.
Esa infraestructura probablemente incluirá a SpaceX. Mucho SpaceX. Pero seguramente no debería incluir solamente a SpaceX. Y si el acceso a la órbita se parece cada vez más a un puerto, un aeropuerto, una red eléctrica o la infraestructura troncal de internet, quizás la pregunta más interesante ya no sea qué cohete es el más barato.
Quizás sea: ¿Qué sucede con la economía espacial cuando el acceso a la órbita se convierte en un cuello de botella?
Y, tal vez más importante: ¿Qué infraestructura deberíamos estar construyendo antes de que eso ocurra?
Últimas opiniones


UNCAUS
